¿Qué es el seguro decenal y cuándo es obligatorio?
El seguro decenal es una póliza que protege frente a determinados daños estructurales del edificio durante diez años. Mediante esta póliza se instrumenta la garantía decenal prevista en la Ley de Ordenación de la Edificación. Es obligatoria, con carácter general, en los edificios de nueva construcción cuyo destino principal sea la vivienda, salvo excepciones concretas como la del autopromotor individual de una única vivienda unifamiliar para uso propio.
¿El seguro decenal es una garantía o una póliza?
Conviene distinguir tres conceptos relacionados, pero diferentes:
- El seguro decenal es el contrato o póliza suscrito con una compañía aseguradora.
- La garantía decenal es la protección establecida por la Ley de Ordenación de la Edificación frente a determinados daños estructurales.
- Las garantías de la póliza son las coberturas concretas incluidas en el contrato.
Por tanto, la forma más precisa de explicarlo es la siguiente:
El seguro decenal es la póliza mediante la cual se instrumenta la garantía decenal prevista en la Ley de Ordenación de la Edificación.
La póliza contiene una garantía básica para los daños estructurales contemplados en la ley y puede incorporar otras garantías complementarias. Estas últimas dependerán de las condiciones concretas ofrecidas por la aseguradora y de lo que finalmente se contrate.
¿Qué cubre la garantía básica del seguro decenal?
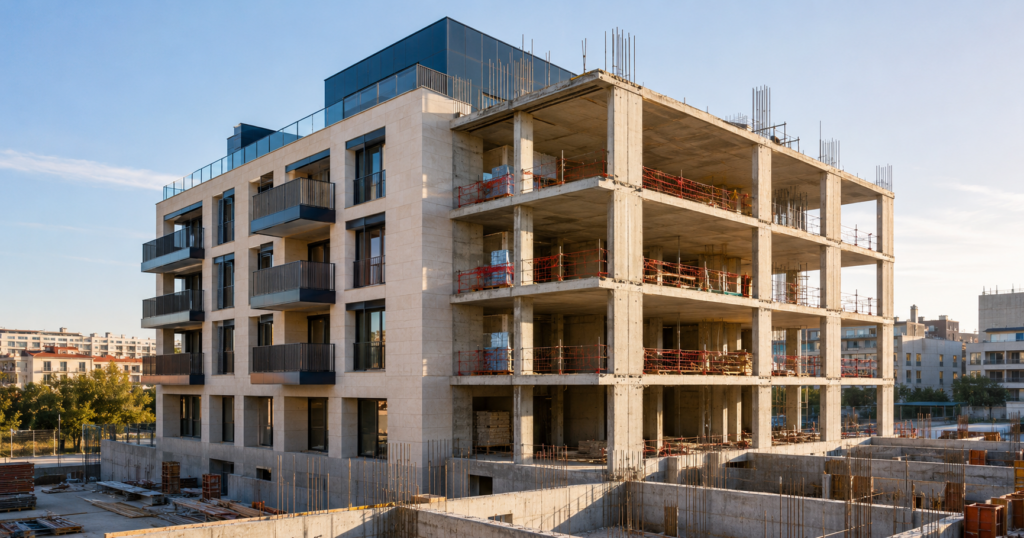
La garantía obligatoria cubre los daños materiales ocasionados en el edificio por vicios o defectos que tengan su origen o afecten a:
- La cimentación.
- Los soportes.
- Las vigas.
- Los forjados.
- Los muros de carga.
- Otros elementos estructurales.
Para que el daño quede comprendido en esta garantía, debe comprometer directamente la resistencia mecánica y la estabilidad del edificio.
Esto significa que el seguro decenal no cubre automáticamente cualquier defecto constructivo. Los problemas de acabado, mantenimiento, conservación o habitabilidad no forman parte necesariamente de su garantía básica.
La cobertura exacta siempre debe comprobarse en las condiciones generales, particulares y especiales de la póliza.
¿Durante cuánto tiempo protege?
La garantía tiene una duración de diez años. Este plazo comienza a contar desde la fecha de recepción de la obra sin reservas o desde la subsanación de estas.
Por eso, no debe confundirse la fecha de contratación de la póliza con el momento a partir del cual comienza el periodo efectivo de protección.
¿Cuándo es obligatorio el seguro decenal?
La Ley 38/1999, de Ordenación de la Edificación, establece la obligatoriedad de esta garantía para los edificios cuyo destino principal sea la vivienda.
La ley habla de edificios destinados principalmente a vivienda, no de promociones destinadas necesariamente a la venta.
Esta diferencia es importante porque una promoción inmobiliaria también puede tener como objeto la construcción de oficinas, naves industriales, hoteles, locales comerciales u otros edificios no residenciales.
Por ejemplo, un edificio compuesto principalmente por viviendas puede seguir considerándose residencial aunque también incluya garajes, trasteros o algunos locales comerciales.
¿La obligación depende de que las viviendas se vayan a vender?
No exclusivamente. Que el edificio no se construya para venderlo no significa, por sí solo, que quede exento del seguro decenal.
Un edificio residencial promovido para destinar sus viviendas al alquiler continúa teniendo como destino principal la vivienda. Por tanto, el hecho de no existir una venta inicial no elimina automáticamente la obligación.
La excepción más conocida se encuentra en la autopromoción individual, pero exige que se cumplan unas condiciones muy concretas.
¿Cuándo está exento un autopromotor?
El seguro decenal no es exigible cuando concurren conjuntamente estas tres circunstancias:
- Existe un autopromotor individual.
- Construye una única vivienda unifamiliar.
- La vivienda se destina a su propio uso.
Por tanto, no toda actuación denominada “autopromoción” queda automáticamente exenta. La excepción legal no debe extenderse sin estudiar quién promueve, cuántas viviendas se construyen y cuál será su utilización.
Una promoción de varias viviendas, una cooperativa o una comunidad de propietarios no queda exenta simplemente por tratarse de una autopromoción.
¿Qué ocurre si el autopromotor vende la vivienda antes de diez años?
Si el autopromotor transmite la vivienda durante los diez años siguientes, deberá contratar la garantía por el tiempo que reste hasta completar dicho plazo.
Existe una excepción: el comprador puede exonerarlo expresamente de esta obligación, siempre que el autopromotor acredite que ha utilizado la vivienda para uso propio.
En estos casos, no podrán autorizarse ni inscribirse las correspondientes escrituras de transmisión sin acreditar la constitución de la garantía, salvo que se cumplan los requisitos legales para la exoneración.
¿Qué sucede con las escrituras y el Registro de la Propiedad?
Cuando el seguro decenal es obligatorio, la constitución de la garantía debe acreditarse para autorizar e inscribir la escritura pública de declaración de obra nueva terminada.
Por esta razón, el seguro decenal no debe dejarse para el último momento. Conviene estudiar la promoción desde sus primeras fases, comprobar la documentación técnica necesaria y coordinar adecuadamente la intervención de la aseguradora y del organismo de control técnico.
¿Es obligatorio en oficinas, naves industriales u hoteles?
Actualmente, la obligatoriedad de la garantía decenal se aplica a los edificios cuyo destino principal sea la vivienda.
En edificios destinados principalmente a usos comerciales, industriales, hoteleros o administrativos, el seguro decenal puede contratarse voluntariamente como mecanismo de protección, pero no resulta obligatorio por el mero hecho de tratarse de una nueva edificación.
En resumen
El seguro decenal es una póliza que articula la garantía legal frente a determinados daños estructurales durante diez años.
Es obligatorio, con carácter general, en los edificios cuyo destino principal sea la vivienda. La exención no depende simplemente de que el inmueble no vaya a venderse: está prevista específicamente para el autopromotor individual de una única vivienda unifamiliar destinada a su propio uso.
Además, debemos diferenciar entre la garantía básica prevista legalmente y las posibles garantías complementarias que pueda incorporar cada póliza.
En Grupo Agento, agencia exclusiva AXA especializada en seguros de construcción, estudiamos cada promoción de manera individual para comprobar la necesidad del seguro, revisar la documentación técnica y tramitar la póliza desde las primeras fases de la obra.